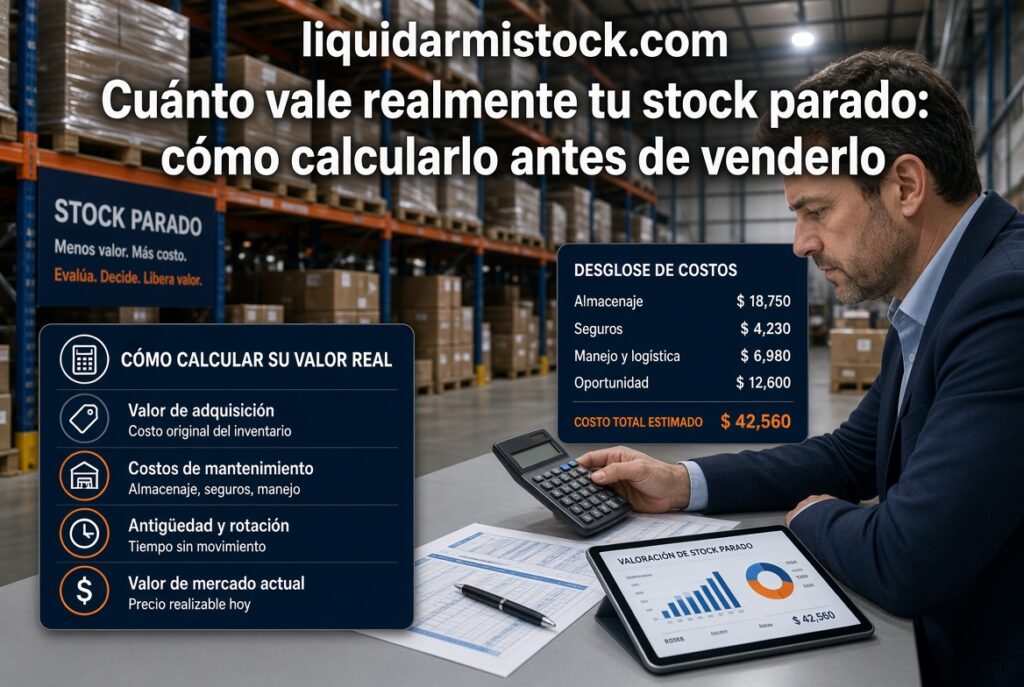
Tener stock parado no solo ocupa espacio: también inmoviliza dinero y genera costes ocultos. Antes de venderlo o liquidarlo, es fundamental saber cuánto vale realmente. Si no haces este cálculo, es fácil aceptar una oferta demasiado baja… o rechazar una que, en realidad, era razonable.
En este artículo te explicamos de forma clara y práctica cómo calcular el valor real de tu stock parado antes de venderlo. Incluimos referencias a servicios especializados como https://www.liquidarmistock.com/.
Por qué el valor contable no es el valor real
En el inventario el stock suele figurar a:
- Coste de adquisición
- Coste medio
- O, en algunos casos, a valor de mercado teórico
Pero el valor real de liquidación es distinto. Depende de:
- Estado actual del producto
- Demanda real
- Tiempo que lleva parado
- Costes de seguir almacenándolo
- Facilidad (o dificultad) de venta unitaria
Por eso hay que calcularlo con un enfoque más realista.
Paso 1: Inventaría y clasifica el stock
Antes de poner números, organiza la mercancía:
| Categoría | Descripción | Valor esperado |
|---|---|---|
| A – Fácil de vender | Producto nuevo, demanda clara | Más alto |
| B – Venta posible con descuento | Buen estado, rotación lenta | Medio |
| C – Difícil de colocar | Descatalogado, poco atractivo, desparejado | Bajo |
| D – Sin valor comercial | Deteriorado, caducado o incompleto | Nulo o residual |
Esta clasificación evita tratar todo el stock como si tuviera el mismo valor.
Paso 2: Calcula el coste de mantenerlo parado
Cada mes que el stock sigue en el almacén genera costes:
- Alquiler o amortización del espacio
- Seguro
- Manipulación y control de inventario
- Riesgo de deterioro, caducidad u obsolescencia
- Capital inmovilizado (dinero que no puedes usar en otra cosa)
Una fórmula sencilla orientativa:
Coste mensual de mantenimiento ≈ (espacio ocupado × coste del m²) + otros gastos indirectos
Cuanto más tiempo lleve parado, más se reduce el valor neto de lo que puedas recuperar.
Paso 3: Estima el valor de liquidación por categoría
Para cada grupo de producto, estima un precio de salida realista:
- ¿A qué precio lo venderías hoy por unidad, con descuento incluido?
- ¿Qué porcentaje del lote se vendería realmente a ese precio?
- ¿Cuánto tiempo tardarías en colocarlo?
Ejemplo práctico:
- 1.000 unidades a coste de 10 € → valor contable 10.000 €
- Precio de liquidación estimado: 4 €/unidad
- Unidades realmente vendibles: 800
- Valor de liquidación estimado: 800 × 4 € = 3.200 €
Ese es un valor mucho más realista que los 10.000 € contables.
Paso 4: Resta los costes de la operación de venta
Si vas a liquidar el stock, descuenta:
- Transporte o logística de salida
- Comisiones de marketplaces o intermediarios
- Tiempo y personal dedicado a la venta unitaria
- Posible merma adicional
Valor neto recuperable = Valor de liquidación estimado – Costes de venta
Este es el número que debes comparar con cualquier oferta que recibas.
Paso 5: Compara con una venta rápida del lote completo
A veces una oferta por el lote completo parece baja… hasta que la comparas con el valor neto de venderlo unidad a unidad.
Ejemplo:
| Concepto | Venta unitaria (estimada) | Venta del lote completo |
|---|---|---|
| Ingresos brutos | 3.200 € | 2.500 € |
| Costes de gestión y tiempo | 800 € | 0 € |
| Neto recuperado | 2.400 € | 2.500 € |
| Tiempo hasta cobrar | Semanas o meses | Días |
En muchos casos, la venta rápida del lote completo ofrece un resultado similar o mejor, con menos riesgo y menos trabajo.
Paso 6: Incluye el valor del espacio liberado
No olvides un factor importante: el espacio que recuperas.
Ese espacio puede:
- Reducir costes de almacenaje
- Permitir meter producto que sí rota
- Facilitar la devolución de una nave o local
- Evitar ampliar almacén
Ese beneficio también forma parte del valor real de liquidar el stock parado.
Fórmula resumen para calcular el valor real
- Clasifica el stock (A/B/C/D)
- Estima unidades vendibles × precio realista de salida
- Resta costes de venta y merma
- Resta (o valora) el coste de seguir almacenándolo
- Compara con ofertas de compra del lote completo
El resultado es una cifra mucho más útil para decidir.
Cuándo conviene vender el lote completo
La venta del lote a un comprador profesional suele ser la mejor opción cuando:
- El volumen es alto
- La rotación unitaria sería lenta
- Necesitas liberar espacio con rapidez
- No quieres dedicar tiempo a gestionar ventas sueltas
Empresas especializadas como https://www.liquidarmistock.com/ compran stock parado (nuevo, sin uso y sin caducar), se encargan de la valoración y la recogida, y permiten convertir el inventario inmovilizado en liquidez de forma ágil.
Conclusión: calcula antes de decidir
El valor real de tu stock parado no es el que figura en contabilidad. Es el que puedes recuperar de forma realista, descontando costes, tiempo y riesgo. Hacer este cálculo antes de vender te permite negociar mejor y elegir la vía más rentable: venta unitaria o liquidación del lote completo.
Si tienes stock parado y quieres una valoración orientada a una salida rápida, puedes consultar opciones en https://www.liquidarmistock.com/. Saber cuánto vale realmente tu mercancía es el primer paso para tomar una decisión acertada.